前三季度的欧洲白电零售市场看似整体平稳,实则暗流涌动。均价下行、合规趋严、成本波动等多重约束,正对全球化企业展开一轮经营韧性的“压力测试”。行业承压下,谁在增长?
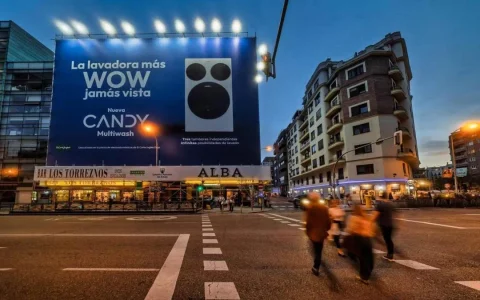
10月29日,海尔智家发布2026三季报。报告期内,海尔智家全球多区域跑赢行业,份额持续提升。其中在欧洲市场,意大利、西班牙、英国、法国核心市场冰洗份额持续提升,欧洲暖通业务取得两位数增长。
行业承压:多重约束下的分化格局
回看前三季度,欧洲家电市场总体平稳,但区域和品类分化明显:西欧成熟市场需求承压,中东欧增长韧性更强,整体需求结构向着高能效、智能化和中高端产品倾斜。
格局分化的直观表现是市场白热化的价格战比拼。以制冷品类为例,欧洲上半年销量同比增长2.0%、销售额同比下降2.2%,呈现明显的“量增额降”。具体到欧洲核心四国(英法意西),截至8月,制冷品类累计销额29.72亿欧元,均价511欧元,同比下滑3.6%。
政策与成本压力也不容忽视。欧盟PPWR、CBAM及相关绿色合规要求持续推进,市场准入门槛走高。成本层面,8月,欧盟交通燃料及润滑油价格同比上涨23.8%,叠加亚欧海运附加费上调、原材料价格波动,进一步压缩了行业的盈利空间。
逆势领跑:品类、渠道份额稳步攀升
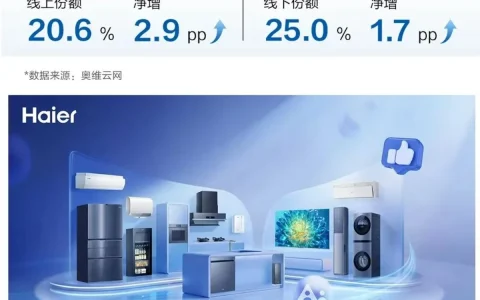
行业整体承压,海尔智家在欧洲稳中有进。其前三季度欧洲整体收入同比增长1.4%,剔除特殊区域因素影响增幅3.8%。核心品类中,制冷、洗涤零售额份额同比分别提升0.9pp和0.4pp。具体到细分市场,增长点各有差异。
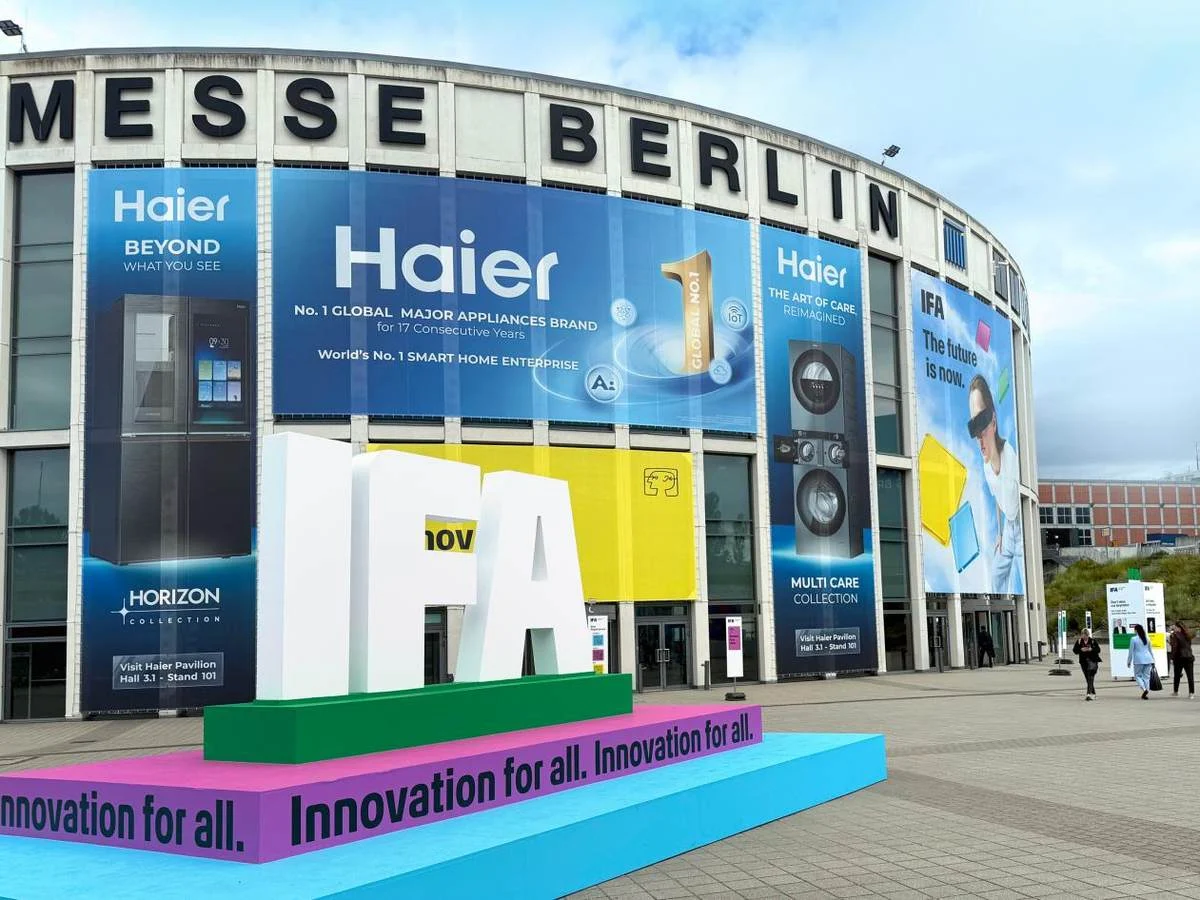
重点市场方面,爆款品类实现多点突破。GfK零售数据显示,西班牙冰箱销额居行业首位,多门冰箱份额32%,顶开式洗衣机份额27.6%;意大利干衣机份额31.4%、多门冰箱份额31.8%,洗衣机多次登顶单月销额榜首;德国市场增长超30%,IFA展会期间新品订单快速落地。
西欧市场,核心品类份额与渠道份额均保持增长态势。根据GfK零售数据,法国洗涤品类份额由8.9%提升至10.9%,提升2.0个百分点,洗干一体机位列品类第一;英国干衣机份额达25%,增速居行业首位,MDA市场份额提升至11.1%,9月单月份额创下12.5%的新高。
东欧市场,渠道覆盖持续扩容。其中波兰市场同比增长28%,大幅跑赢行业9%的整体增速,海尔智家品牌跻身当地主流渠道Top3战略供应商,零售网络覆盖度达85%。
逆势增长的底气,源自海尔智家“四网合一”的本土化运营体系,以及将研发、制造、物流等十大全球化能力与本地需求实现了深度融合。
物流网打通全渠道订单与仓储资源,靠智能调度缩短配送链路;服务网以数字化工具匹配服务能力,响应用户需求更高效;营销网绑定本土体育IP与场景化体验,精准触达消费群体;信息网持续捕捉本地用户痛点,反向推动产品迭代。从能效超越欧盟A级标准的洗衣机,到适配老房户型的易安装空调,本土化研发的产品精准踩中市场需求,成为份额提升的核心抓手。
接下来的欧洲家电市场,分化将是常态。而具备本土化深度布局与体系化运营能力的经营主体,更易在分化行情中保持增长韧性。
原创文章,作者:柠萌,如若转载,请注明出处:https://www.kejixun.co/article/767328.html