2025年以来,全球存储行业迈入罕见的强复苏涨价周期。据TrendForce集邦咨询数据,2025年三季度DRAM价格同比大涨171.8%,年内部分消费级存储规格涨幅数倍于黄金涨幅,行业正式进入结构性卖方市场。在此背景下,市场滋生出片面的产业叙事:国产存储企业盈利修复,下游消费电子终端利润承压,“上游获益、下游受损”的零和博弈论调持续发酵,长鑫科技等国产龙头甚至被贴上“涨价受益者”标签,外界借此质疑国产自主化的产业价值。

然而,单一环节的短期利润波动,无法定义产业长期发展大势。跳出局部对立、立足产业全局来看,本轮周期绝非简单的利益再分配,而是中国消费电子从“组装内卷”迈向“核心自主”的关键转折点。短期阵痛,是国内消费电子告别低端组装内卷、迈向半导体全链自主可控的必经代价,产业链上下游绝非对立关系,而是携手突围的共生共同体。
破除对立误区:产业阵痛是高端升级的必然过程
很长一段时间以来,国内消费电子行业高度依赖三星、SK海力士、美光的海外存储元器件,以硬件堆砌、低价竞争的组装模式为主。这种粗放式发展门槛低、附加值薄弱,让终端厂商陷入同质化内卷,利润空间持续被压缩,核心技术与供应链命脉完全受制海外巨头,国内产业长期处于“大而不强”的被动局面。
以智能手机为例,长期以来国内品牌旗舰机型的存储成本占比不足15%,却贡献了海外存储巨头相当比例的利润,终端厂商在核心元器件上几乎没有议价权,只能被动接受海外定价与供货节奏,一旦遭遇产能调整或价格异动,整机利润便被迅速侵蚀。
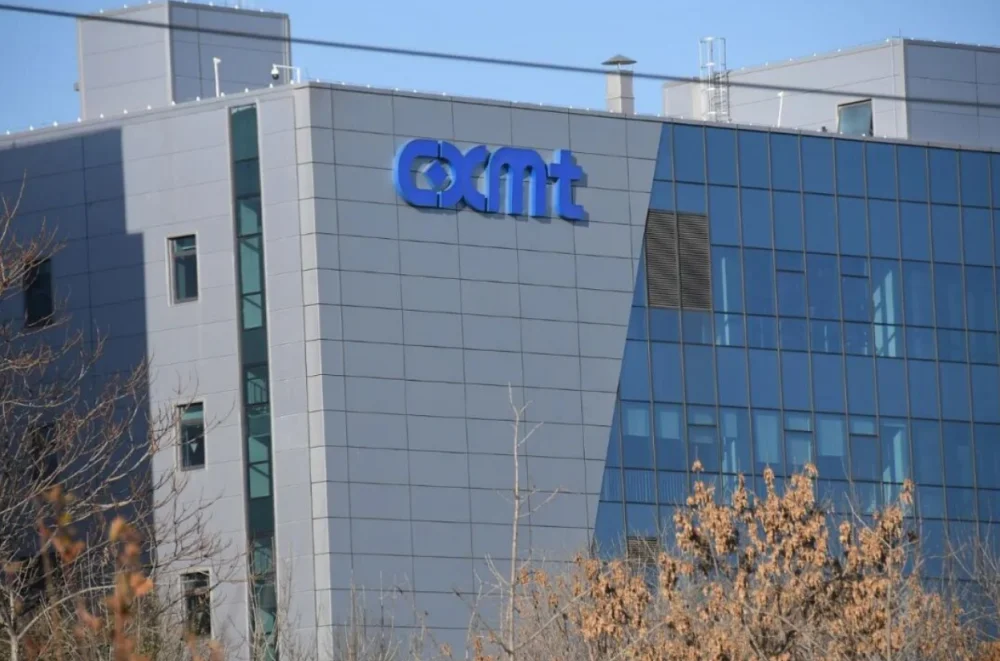
以长鑫科技为代表的国产存储技术突破与规模化量产,终结了行业粗放组装红利。表面看,国产芯片告别低价走量模式,推高了终端厂商的采购成本;但本质上,这是高端制造价值的理性回归,产业链利润正向芯片研发、晶圆制造等高精尖环节回流,推动整个产业跳出低端内卷,向高附加值的自研赛道转型升级。
回顾全球半导体产业史,后发国家的存储突围无一例外都经历过类似的阵痛期。日本DRAM产业在20世纪70年代起步时,同样面临美国厂商的技术封锁与价格打压,通产省牵头组织富士通、日立、三菱等企业联合攻关,前期投入巨大、短期回报有限。韩国三星在1983年宣布进军DRAM时,正值行业价格暴跌、美日巨头亏损收缩,三星逆势投建晶圆厂,连续多年承受亏损,最终在1990年代实现反超。
存储芯片是典型的“资本密集+技术密集+周期波动”三重叠加赛道,没有捷径可走。国产存储从零到一、从一到N的过程,必然伴随下游采购成本的阶段性上升,但正是这段“阵痛期”在为中国半导体筑牢根基,其战略价值远非短期利润波动可以衡量。
厘清周期本质:供需失衡致涨价,国产产能稳供应链
本轮存储价格上涨、终端利润承压,核心原因是全球产业结构性失衡,与国产厂商无关。2025年起AI算力产业爆发,三大海外存储巨头将优质产能集中倾斜高毛利的AI服务器存储,大幅压缩消费级DRAM产能,造成全球消费电子存储供给短缺、价格暴涨。
即便是苹果也难以承受成本冲击,iPhone 18 Pro配套DRAM采购成本从39美元飙升至145美元,最终被迫上调全系终端产品售价。可见本轮涨价并非国产厂商主导,而是全球产能结构性错配的结果,将终端承压归咎于国产自主化,本身就是对周期本质的误读。
根据公开信息判断,长鑫是供应链缺口的核心填补者与产业稳定器,而非行业涨价推手。海外消费级产能收缩后,国内手机、PC厂商的供应链安全高度依托国产产能支撑,完全契合工信部“深化供需对接、拓宽多元供应渠道”的政策导向。
立足长期价值:技术筑基迭代,全链协同实现质变
部分媒体观点将长鑫的发展归因于周期红利,实则忽略了其扎实的技术积淀。2023年度、2024年度、2025年度,长鑫的研发费用率分别为49.75%、19.06%和15.52%,远超行业平均水平。即便在2022-2023年行业寒冬、DRAM价格腰斩、企业持续亏损的阶段,长鑫仍坚持逆周期研发投入,完成四代工艺平台全量产迭代,搭建起全谱系高端存储产品矩阵,核心性能跻身国际第一梯队。2025年营收增长,是产品结构高端升级与周期红利共同作用的结果,技术自研才是其穿越周期的核心底气。
上下游的深度协同,构建起全链条升级的正向循环。上游长鑫持续迭代存储工艺,为下游提供高端国产化解决方案;下游终端摆脱硬件堆砌内卷,倒逼自身深耕自研芯片、系统体验等核心能力。双向赋能、双向倒逼的产业格局,彻底打破了行业低端同质化竞争的顽疾,推动国内消费电子与半导体产业从“组装代工”向“核心自研”全面跃迁。
半导体产业升级从无捷径,短期周期阵痛是高端制造突围的必然代价。国产自主化从来不是单一企业的胜利,而是全产业链的集体蜕变。当下上下游短暂的利润微调,终将换来中国电子产业从“大而不强”到“自主可控”的质变。上游筑牢核心技术底盘,下游深耕终端创新,全链条共生突围,将持续提升中国半导体与消费电子产业的全球话语权。
本文来自投稿,不代表科技讯立场,如若转载,请注明出处:https://www.kejixun.co/article/762415.html